



بازار ارزهای دیجیتال در هفتههای اخیر بار دیگر چهره واقعیِ پرنوسان خود را نشان داد. سقوطهای سریع و پیدرپی بیتکوین و آلتکوینها، لیکوئید شدن صدها میلیون دلار پوزیشن اهرمی و کاهش ناگهانی حجم معاملات، بار دیگر ثابت کرد که اصلاحهای شدید در این بازار همیشه بدون هشدار نیستند؛ بلکه اغلب پیش از ریزش، مجموعهای از شاخصهای تکنیکال، آنچین و مشتقات رفتارهای غیرعادی از خود نشان میدهند.
در این مقاله شاخصهای نزولی بازار کریپتو را بررسی میکنیم و و یک جمعبندی از روند پیش روی بازار خواهیم داشت. همراه ما باشید.
۱. شاخصهای مشتقه:
بازار مشتقات اولین جایی است که قبل از سقوط، نشانههای اضطراب را نشان میدهد.
در هفتههای اخیر:
• حجم بهره باز (Open Interest) بالا رفته بود، که نشاندهنده انباشت پوزیشنهای اهرمی است.
• فاندینگ ریت (Funding Rate) مثبت و شدید حکایت از شلوغ بودن سمت خرید و احتمال اصلاح داشت.
• حجم لیکوئیدیشنها در اصلاح اخیر ناگهان جهش کرد و ساختار بازار را شکنندهتر نشان داد.
این سه عامل وقتی کنار هم قرار بگیرند، بازار را وارد فاز «آماده ریزش» میکنند.
بهره باز
در حال حاضر (۱۲ آذر ۱۴۰۴) بهره باز بیتکوین در صرافیهای بزرگ به حدود ۳.۵ میلیارد دلار و اوپن اینترست اتریوم به ۱.۲ میلیارد دلار رسیده و همزمان قیمتها ضعیف تثبیت شدهاند، وضعیتی که ریسک لیکوئید زنجیرهای را افزایش میدهد.
فاندینگ ریت
فاندینگ ریت بیتکوین و اتریوم نیز مثبت است (+0.05٪ و +0.07٪)، به این معنی که اکثریت معاملهگران در سمت لانگ اهرمی هستند و کوچکترین کاهش قیمت میتواند باعث لیکوئید شدن سریع موقعیتها شود.
شاخص انحراف دلتا
شاخص انحراف دلتا ۲۵ (Delta-25 Skew) برای بیتکوین -۱۲٪ و برای اتریوم -۱۰٪ است که به وضوح ریسک نزولی بازار را نشان میدهد.
۲. شاخص احساس بازار: ترس و طمع
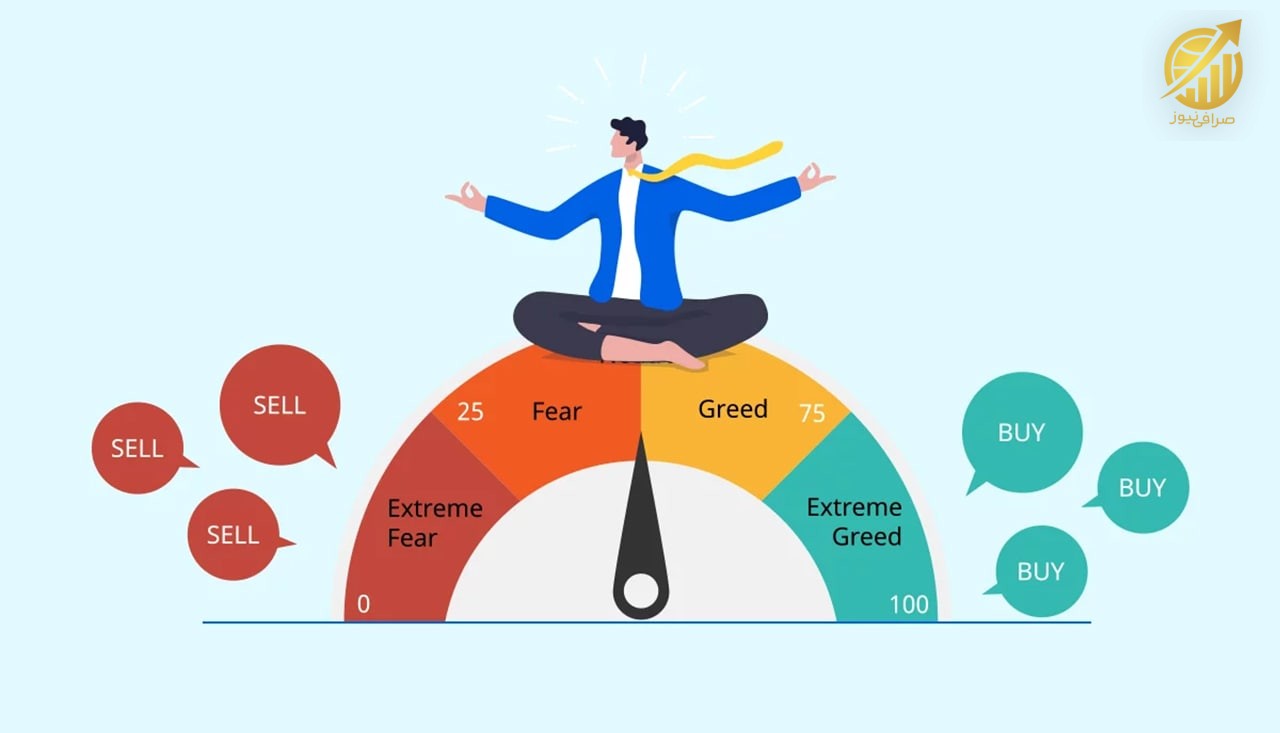
شاخص ترس و طمع بیتکوین در حال حاضر روی ۶۵ از ۱۰۰ قرار دارد و بازار بین وضعیت ترس بالا و طمع در نوسان است. این نوسان نشان میدهد که بسیاری از سرمایهگذاران همچنان تمایل به خرید دارند، اما سطح اطمینان کاهش یافته و تحمل ریسک پایین آمده است. ورود بازار به بازه طمع شدید معمولاً همزمان با سقفهای محلی دیده میشود و میتواند پیشبینیکننده اصلاح یا ریزش کوتاهمدت باشد.
از سوی دیگر، این شاخص در ترکیب با سایر دادهها مانند بهره باز بالا و فاندینگ ریت مثبت، وضعیت شکننده بازار را تشدید میکند. نوسان شدید احساسات سرمایهگذاران نشان میدهد که بازار آماده واکنش سریع به هر شوک قیمتی است و احتمال حرکت هیجانی و اصلاح ناگهانی در کوتاهمدت بالا باقی میماند.
۳. جریان ورودی/خروجی صرافیها
یکی از دقیقترین شاخصهای آنچین، میزان دارایی در صرافیهاست.
• ورود زیاد بیتکوین و استیبلکوین به صرافیها معمولاً قبل از افزایش فشار فروش دیده میشود.
• خروج از صرافیها میتواند نشانه هولد یا کاهش فشار فروش باشد.
• تغییرات بزرگ ذخایر صرافیها معمولاً قبل از اصلاحهای شدید تاریخی ثبت شدهاند.
کاهش ذخایر بیتکوین در صرافیها
تحلیل دادههای «موجودی بیتکوین در تمام صرافیها» نشان میدهد که ذخایر در صرافیها نسبت به سال گذشته بهطور قابلتوجهی کاهش یافته است. بهعنوان مثال، ذخیره بیتکوین در صرافیها در یک نقطه تاریخی حدود ۲.۴۵ میلیون واحد بود ـ یعنی پایینترین حد طی چند سال اخیر. این کاهش به معنی آن است که بخش بزرگی از بیتکوینها از صرافیها خارج شدهاند، احتمالاً به کیفپولهای سرد یا نگهداری بلندمدت.
در نگاه اول، خروج بیتکوین از صرافیها میتواند نشانه دیدگاه بلندمدت سرمایهگذاران باشد؛ اما وقتی قیمت در محدوده نوسانی یا نزولی است، این کاهش ذخیره به معنای کاهش نقدینگی مؤثر نیز هست یعنی تعداد کوینهایی که سریع در بازار فروخته شوند کمتر شده است و نقدینگی بازار ضعیفتر است.
افزایش ورودی به صرافیها در بازههای حساس
با این حال، اخیراً دادههایی ثبت شده که نشان میدهند بخش قابلتوجهی از بیتکوینهای جدید یا انتقالی (احتمالاً از سمت نهنگها یا سرمایهگذاران بزرگ) به صرافیها واریز شدهاند. این ورودی ناگهانی به صرافیها اغلب زمانی رخ داده که قیمت نسبتاً بالا یا در نوسان بوده است.
چنین واریزهایی معمولاً به این معنا هستند که این بیتکوینها برای فروش آمادهاند؛ یعنی عرضه بالقوه برای فروش افزایش یافته است. این وضعیت به خصوص اگر با فشار فروش یا تغییر احساسات بازار همراه شود، میتواند باعث ریزش قیمت یا افزایش نوسان شود.
4. شاخصهای آنچین
شاخصهای آنچین رفتار هولدرها، سود و ضرر تحققنیافته، و ارزش واقعی شبکه را بررسی میکنند.
MVRV
MVRVبا مقایسه «ارزش بازار فعلی» با «ارزش تحققیافته» نشان میدهد که چقدر قیمت فعلی نسبت به هزینه تاریخی سکهها فاصله دارد. در حال حاضر، MVRV برای بیت کوین در محدوده «متوسط به بالا» (≈ 2.1–2.3) قرار دارد؛ یعنی بازار آنقدر گرم نیست که در سقف حداکثری باشد، اما سود تحققنیافته نسبتاً قابلتوجه است. این شرایط یعنی اگر قیمت کمی تحت فشار قرار بگیرد، احتمال realize سود و آغاز فروش زنجیرهای وجود دارد.
ضریب پوئل (Puell Multiple)
ضریب پوئل نسبت «درآمد روزانه ماینرها» به «میانگین ۳۶۵ روزه درآمد روزانه» است — وقتی عدد این شاخص بالا میرود، ماینرها در سود مناسب هستند و انگیزه فروش (برای نقد کردن سود) بیشتر میشود. در حال حاضر ضریب پوئل بیتکوین روی رقمی در حدود ۱.۰–۱.۲ است؛ یعنی نه در کف شدید، نه در سقف تاریخی، اما در منطقهای که «نزدیک به سود مناسب ماینرها» است. این یعنی اگر فشار بازار افزایش یابد یا احساس ریسک بیشتر شود، احتمال آن هست که ماینرها با عرضه BTCهای تازه استخراجشده یا عرضهشده از ذخیره، به بازار فشار بیاورند.
MVRV Z‑Score
MVRV Z‑Score یک نسخه استانداردشده از MVRV است که انحراف ارزش فعلی از میانگین تاریخی را نشان میدهد. اگر Z‑Score به نواحی بالای تاریخی برسد، معمولاً نشانه «گرمای زیاد بازار» و احتمال اصلاح است. اگر خیلی پایین بیاید، ممکن است کفسازی باشد. اکنون Z‑Score بیتکوین در محدودهای کمی بالاتر از میانگین تاریخی اما دور از سقفهای حرارتی قبلی قرار دارد؛ یعنی بازار نه در وضعیت «طمع بیحد» است و نه در کف، بلکه در میانه یک چرخه ناپایدار است. این وضعیت یعنی بازار حساس است و کوچکترین تغییر در عرضه یا احساسات بازار میتواند شوک ایجاد کند.
۵. شاخصهای کلان: نرخ بهره، نقدینگی، همبستگی با بازار سنتی
بازار رمزارزها در سالهای اخیر به شدت با بازارهای ریسکپذیر همبسته شده است.
• افزایش نرخ بهره و سیاستهای انقباضی نقدینگی را کم کرده و فشار نزولی ایجاد میکند.
• بازارهای سهام، مخصوصاً شاخصهای تکنولوژی، نقش محرک روانی برای کریپتو دارند.
• هر نشانهای از ریسکگریزی ابتدا در بازارهای مالی سنتی دیده میشود و بعد به کریپتو سرایت میکند.
نرخ بهره بالا در اقتصادهای بزرگ همچنان سایه سنگینی روی بازار دارد. با تداوم سیاستهای پولی انقباضی و نبود چشمانداز روشن برای کاهش سریع نرخها، سرمایهگذاران ترجیح میدهند سرمایه خود را به سمت داراییهای امنتر مانند اوراق قرضه ببرند. همین جابهجایی باعث میشود جریان ورودی به داراییهای پرریسک مثل رمزارز محدود شود و نقدینگی مورد نیاز برای حرکتهای صعودی شکل نگیرد. در محیطی که هزینه پول بالاست، سرمایهگذاران محتاطتر عمل میکنند و این رفتار بازار را در وضعیت شکنندهتری قرار میدهد.
از طرف دیگر، کاهش محسوس نقدینگی در کل بازار کریپتو باعث شده ساختار نقدشوندگی ضعیفتر از همیشه باشد. خروج تدریجی سرمایه و حجم پایین معاملات به این معناست که هر موج فروش میتواند بسیار سریعتر از حد معمول به یک ریزش سنگین تبدیل شود. این خطر در بازار مشتقات و معاملات اهرمی شدیدتر است؛ جایی که کوچکترین نوسان، میتواند سلسلهای از لیکوئیدیشنها و تشدید فشار فروش را رقم بزند و سقوط را عمیقتر کند.
در کنار این موارد، همبستگی بالای کریپتو با بازارهای سنتی هم یک عامل فشار مهم است. بازار ارزهای دیجیتال برخلاف گذشته دیگر یک جزیره جداگانه نیست و اکنون به شدت از نوسانات سهام، اوراق و شاخصهای اقتصاد جهانی تأثیر میگیرد. وقتی در سطح جهانی فضای ریسکگریزی غالب میشود—به دلیل نگرانیهای اقتصادی یا تشدید سیاستهای انقباضی—سرمایهگذاران معمولاً داراییهای پرریسک را اولین گزینه خروج انتخاب میکنند. در چنین شرایطی کریپتو نیز همراه با سایر بازارهای ریسکپذیر مسیر نزولی را دنبال میکند.
ترکیب این سه عامل—هزینه سرمایه بالا، نقدینگی ضعیف و همبستگی شدید با اقتصاد جهانی—یک چشمانداز کلان نزولی برای کریپتو ایجاد کرده است. حتی بدون انتشار اخبار منفی داخلی، فشارهای بیرونی میتوانند بازار را وارد فاز اصلاح یا ریزش کنند. به طور خلاصه، اکنون وزن ریسک کلان بازار برای کریپتو بیشتر از شانس آغاز یک روند صعودی است.
جمعبندی
بازار ارزهای دیجیتال در نقطهای ایستاده که مجموعهای از شاخصهای مهم ـ از مشتقات تا آنچین و احساسات ـ بهطور هماهنگ نشانههایی از ضعف ساختاری و احتمال ادامه اصلاح را نشان میدهند. بهره باز بالا، فاندینگ ریت مثبت و انحراف دلتا منفی همگی حاکی از آناند که معاملات اهرمی بیش از حد شلوغ شده و کوچکترین حرکت نزولی میتواند موجی از لیکوئیدیشنها را بهدنبال داشته باشد. در کنار اینها، نوسان شدید شاخص ترس و طمع، ورود بیتکوین به صرافیها در دورههای حساس و شاخصهای آنچین مانند ضریب پوئل هم نشان میدهند بازار در منطقهای پرریسک قرار دارد؛ به طوری که سودهای رویکاغذ و رفتارهای هیجانی هولدرها میتوانند یک اصلاح زنجیرهای را کلید بزنند.
از سوی دیگر، فشارهای کلان اقتصادی باعث شده بازار کریپتو بیش از هر زمان دیگری نسبت به شوکهای بیرونی حساس باشد. سیاستهای انقباضی، کاهش ورود سرمایه ریسکپذیر و ضعف نقدشوندگی عملاً یک سقف نامرئی بر توان صعود بازار ایجاد کردهاند. مجموعه این عوامل نشان میدهد که برخلاف تصور برخی از سرمایهگذاران، مسیر فعلی بازار بیشتر بهسمت ادامه اصلاح و ریزش متمایل است تا آغاز یک روند صعودی پایدار؛ مگر آنکه ورق در شاخصهای کلان یا رفتار نقدینگی بهطور جدی برگردد.





لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ، و با استفاده از طراحان گرافیک است، چاپگرها و متون بلکه روزنامه و مجله در ستون و سطرآنچنان که لازم است، و برای شرایط فعلی تکنولوژی مورد نیاز، و کاربردهای متنوع با هدف بهبود ابزارهای کاربردی می باشد، کتابهای زیادی در شصت و سه درصد گذشته حال و آینده، شناخت فراوان جامعه و متخصصان را می طلبد، تا با نرم افزارها شناخت بیشتری را برای طراحان رایانه ای علی الخصوص طراحان خلاقی، و فرهنگ پیشرو در زبان فارسی ایجاد کرد، در این صورت می توان امید داشت که تمام و دشواری موجود در ارائه راهکارها، و شرایط سخت تایپ به پایان رسد و زمان مورد نیاز شامل حروفچینی دستاوردهای اصلی، و جوابگوی سوالات پیوسته اهل دنیای موجود طراحی اساسا مورد استفاده قرار گیرد.
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ، و با استفاده از طراحان گرافیک است، چاپگرها و متون بلکه روزنامه و مجله در ستون و سطرآنچنان که لازم است، و برای شرایط فعلی تکنولوژی مورد نیاز، و کاربردهای متنوع با هدف بهبود ابزارهای کاربردی می باشد، کتابهای زیادی در شصت و سه درصد گذشته حال و آینده، شناخت فراوان جامعه و متخصصان را می طلبد، تا با نرم افزارها شناخت بیشتری را برای طراحان رایانه ای علی الخصوص طراحان خلاقی، و فرهنگ پیشرو در زبان فارسی ایجاد کرد، در این صورت می توان امید داشت که تمام و دشواری موجود در ارائه راهکارها، و شرایط سخت تایپ به پایان رسد و زمان مورد نیاز شامل حروفچینی دستاوردهای اصلی، و جوابگوی سوالات پیوسته اهل دنیای موجود طراحی اساسا مورد استفاده قرار گیرد.